
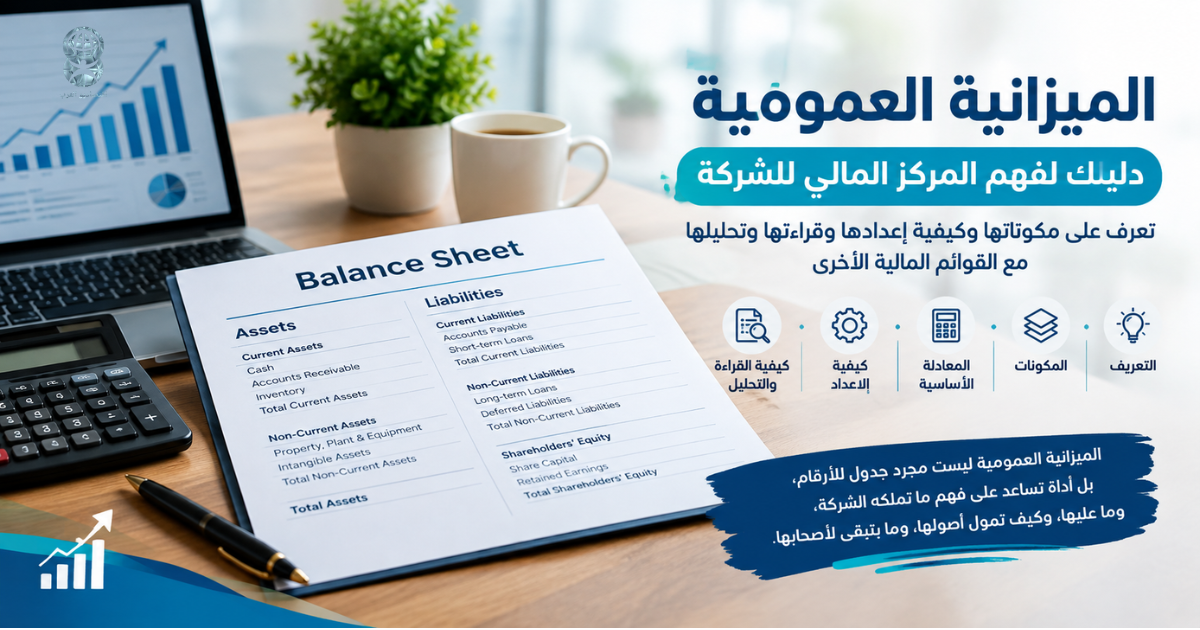
الميزانية العمومية: شرح شامل للمكونات والمعادلة وطريقة إعدادها وقراءتها
كيف يمكن معرفة الوضع المالي الحقيقي لشركة ما؟ وما الذي تملكه من أصول، وما حجم التزاماتها وديونها، وكم تبلغ حقوق أصحابها؟ هنا تأتي أهمية الميزانية العمومية، أو ما يُعرف أيضًا باسم قائمة المركز المالي، باعتبارها إحدى أهم القوائم المالية التي تساعد على فهم الوضع المالي للشركة في تاريخ محدد.
ببساطة، توضح الميزانية العمومية ما تمتلكه المنشأة من أصول، وما عليها من خصوم والتزامات، وما يتبقى لأصحابها من حقوق ملكية. ولهذا يهتم بها المستثمر عند تقييم المركز المالي للشركة، ويعتمد عليها المحاسب في عرض البيانات المالية، كما يحتاج إليها صاحب الأعمال لمعرفة هيكل أصوله والتزاماته وقدرته المالية.
وتقوم الميزانية العمومية على معادلة محاسبية أساسية هي: الأصول = الخصوم + حقوق الملكية، وهي العلاقة التي تضمن توازن القائمة وتوضح مصادر تمويل أصول المنشأة.
في هذا الدليل، سنشرح الميزانية العمومية من الصفر، بدءًا من تعريفها ومكوناتها ومعادلتها، مرورًا بكيفية إعدادها وقراءة نموذجها، وصولًا إلى كيفية تحليلها واستخراج أهم المؤشرات المالية منها.
ما هي الميزانية العمومية؟
تعريف الميزانية العمومية
الميزانية العمومية هي قائمة مالية توضح المركز المالي للشركة أو المنشأة في تاريخ محدد، من خلال عرض ثلاثة عناصر رئيسية هي: الأصول، والخصوم أو الالتزامات، وحقوق الملكية. وبعبارة أبسط، تساعد هذه القائمة على الإجابة عن ثلاثة أسئلة أساسية: ماذا تملك الشركة؟ ماذا عليها؟ وما الذي يتبقى لأصحابها؟
ويُطلق على الميزانية العمومية بالإنجليزية Balance Sheet، وهي من أهم الأدوات التي يعتمد عليها المحاسبون والمستثمرون وأصحاب الشركات لفهم الوضع المالي للمنشأة وتحليل هيكلها المالي.
لماذا تُسمى “الميزانية العمومية”؟
يرتبط اسم الميزانية العمومية بفكرة التوازن المحاسبي بين طرفي المعادلة الأساسية:
الأصول = الخصوم + حقوق الملكية
الأصول تمثل الموارد التي تسيطر عليها الشركة، بينما توضح الخصوم مصادر التمويل التي تمثل التزامات تجاه أطراف أخرى، وتمثل حقوق الملكية الجزء المتبقي لأصحاب الشركة بعد خصم الالتزامات من الأصول. لذلك يجب أن يتساوى إجمالي الأصول مع إجمالي الخصوم وحقوق الملكية عند إعداد القائمة بصورة صحيحة.
ما المقصود بقائمة المركز المالي؟
قائمة المركز المالي هي تسمية أخرى للميزانية العمومية، ويُستخدم المصطلحان للإشارة إلى القائمة نفسها في السياق المحاسبي. أما المصطلح المستخدم على نطاق واسع في المعايير المحاسبية الدولية فهو Statement of Financial Position، أي “قائمة المركز المالي”.
ويعكس هذا الاسم طبيعة القائمة؛ فهي لا تقيس أرباح الشركة خلال فترة زمنية، وإنما تعرض مركزها المالي في نقطة زمنية محددة.
ماذا تكشف الميزانية العمومية عن الشركة؟
تكشف الميزانية العمومية مجموعة من المعلومات المهمة، أبرزها حجم الأصول التي تمتلكها الشركة، وقيمة الالتزامات والديون المستحقة عليها، وحجم حقوق الملاك. كما تساعد على فهم هيكل التمويل، ومستوى السيولة، ومدى اعتماد الشركة على الديون في تمويل أنشطتها، مما يجعلها نقطة انطلاق مهمة عند تحليل الوضع المالي للشركات.
ما هي أهمية الميزانية العمومية؟
تُعد أهمية الميزانية العمومية في كونها توفر صورة واضحة عن المركز المالي للمنشأة في تاريخ محدد، وتساعد مختلف الأطراف على فهم طبيعة أصول الشركة والتزاماتها وحقوق ملكيتها. لذلك تمثل قائمة المركز المالي أداة أساسية في التحليل المالي واتخاذ القرارات.
أهمية الميزانية العمومية للشركات
تساعد الميزانية العمومية للشركات الإدارة على معرفة قيمة الأصول المتاحة وحجم الالتزامات المستحقة، إضافة إلى تقييم مستوى السيولة والملاءة وهيكل رأس المال.
كما يمكن مقارنة بياناتها عبر عدة سنوات لاكتشاف التغيرات في الديون والأصول وحقوق الملكية.
أهمية الميزانية العمومية للمستثمرين
تتمثل أهمية الميزانية العمومية للمستثمر في توفير معلومات تساعده على فهم الوضع المالي للشركة قبل اتخاذ قراراته الاستثمارية.
ومن خلالها يمكن دراسة حجم الديون، والسيولة، وهيكل التمويل، وتطور حقوق المساهمين، إلى جانب مقارنتها بأداء الشركة عبر الفترات المختلفة.
أهمية الميزانية العمومية للدائنين والبنوك
تعتمد البنوك والدائنون على بيانات المركز المالي لتقييم قدرة الشركة على الوفاء بالتزاماتها. ويساعد تحليل الأصول والخصوم والسيولة في تكوين صورة عن قدرتها على سداد القروض والديون في مواعيدها.
كيف تساعد الإدارة في اتخاذ القرارات المالية؟
توفر الميزانية العمومية للإدارة بيانات مهمة عند التخطيط للتمويل، أو الاستثمار في أصول جديدة، أو إدارة الديون والسيولة. ومع ذلك، لا تكفي الميزانية العمومية وحدها للحكم على الأداء المالي؛ بل ينبغي قراءتها إلى جانب قائمة الدخل والتدفقات النقدية والإيضاحات المالية.
ما هي مكونات الميزانية العمومية؟
تتكون الميزانية العمومية أو قائمة المركز المالي من ثلاثة عناصر رئيسية: الأصول، والخصوم، وحقوق الملكية. وترتبط هذه العناصر ببعضها من خلال المعادلة المحاسبية الأساسية:
الأصول = الخصوم + حقوق الملكية
وتوضح هذه المعادلة أن الموارد التي تمتلكها الشركة أو تسيطر عليها يجب أن تكون ممولة إما من التزامات تجاه الغير، أو من أموال وحقوق تعود إلى أصحاب الشركة. وفهم مكونات الميزانية العمومية يعد خطوة أساسية لأي شخص يرغب في قراءة القوائم المالية أو تحليل الوضع المالي للشركات.
أولًا: الأصول Assets
الأصول هي الموارد الاقتصادية التي تسيطر عليها المنشأة نتيجة أحداث سابقة، ويتوقع أن تحقق لها منافع اقتصادية مستقبلية. وتشمل الأصول الأموال النقدية والمخزون والممتلكات والمعدات والاستثمارات وغيرها من الموارد التي تستخدمها الشركة في ممارسة نشاطها.
وتنقسم الأصول في الميزانية العمومية عادةً إلى أصول متداولة وأصول غير متداولة.
الأصول المتداولة
الأصول المتداولة هي الموارد التي يتوقع تحويلها إلى نقد أو بيعها أو استهلاكها خلال دورة التشغيل العادية للمنشأة أو خلال فترة قصيرة، وفقًا للمعايير المحاسبية وطبيعة النشاط.
ومن أبرز أمثلتها:
- النقدية والنقد وما في حكمه: الأموال المتاحة لدى الشركة والأرصدة ذات السيولة العالية.
- الحسابات المدينة: المبالغ المستحقة للشركة لدى العملاء نتيجة البيع الآجل.
- المخزون: السلع والمواد التي تحتفظ بها المنشأة بهدف البيع أو استخدامها في الإنتاج.
- الاستثمارات قصيرة الأجل: استثمارات يمكن تحويلها إلى نقد خلال فترة قصيرة.
- المصروفات المدفوعة مقدمًا: مبالغ دفعتها الشركة مسبقًا مقابل خدمات أو منافع ستستفيد منها مستقبلًا.
ويكتسب حجم الأصول المتداولة أهمية خاصة عند تقييم سيولة الشركة وقدرتها على الوفاء بالتزاماتها قصيرة الأجل.
الأصول غير المتداولة
أما الأصول غير المتداولة فهي الأصول التي تحتفظ بها المنشأة عادةً لاستخدامها على المدى الطويل، ولا يكون الهدف الأساسي منها تحويلها إلى نقد خلال فترة قصيرة.
ومن أمثلتها:
- الأراضي.
- المباني.
- الآلات والمعدات.
- السيارات والمركبات المستخدمة في النشاط.
- العقارات الاستثمارية.
- الأصول غير الملموسة، مثل براءات الاختراع والعلامات التجارية في الحالات التي تنطبق عليها شروط الاعتراف المحاسبي.
- الشهرة.
- بعض الاستثمارات طويلة الأجل.
ويعد تصنيف الأصول إلى متداولة وغير متداولة من الجوانب المهمة عند إعداد قائمة المركز المالي، لأنه يساعد مستخدم القوائم المالية على فهم طبيعة الموارد الاقتصادية للشركة ودرجة سيولتها.
وقد تختلف طريقة العرض والترتيب بحسب طبيعة نشاط المنشأة والمتطلبات المحاسبية المطبقة، إذ قد يكون ترتيب البنود حسب السيولة أكثر ملاءمة لبعض المنشآت.
ثانيًا: الخصوم أو الالتزامات Liabilities
تمثل الخصوم أو الالتزامات الحقوق المستحقة لأطراف أخرى على الشركة، والتي تنشأ نتيجة معاملات أو أحداث سابقة ويتوقع أن تتطلب تسوية أو تحويل موارد اقتصادية مستقبلًا.
ويستخدم المصطلحان الخصوم والالتزامات بصورة متقاربة في المحتوى المحاسبي العربي، بينما يُستخدم مصطلح Liabilities في اللغة الإنجليزية.
وتنقسم الالتزامات عادةً إلى خصوم متداولة وخصوم غير متداولة.
الخصوم المتداولة
هي الالتزامات التي يتوقع تسويتها خلال دورة التشغيل العادية أو خلال فترة قصيرة، ومن أمثلتها:
- الحسابات الدائنة.
- المبالغ المستحقة للموردين.
- المصروفات المستحقة.
- القروض قصيرة الأجل.
- الالتزامات الضريبية المستحقة.
- بعض الالتزامات الأخرى التي تستحق على المدى القصير.
ويعد حجم الخصوم المتداولة مقارنة بالأصول المتداولة مؤشرًا مهمًا عند دراسة السيولة المالية للشركة.
الخصوم غير المتداولة
تشمل الالتزامات التي لا يتوقع تسويتها خلال الفترة القصيرة، ومن أمثلتها:
- القروض طويلة الأجل.
- السندات والتمويلات طويلة الأجل.
- التزامات عقود الإيجار طويلة الأجل.
- بعض المخصصات والالتزامات طويلة الأجل، بحسب طبيعتها وشروط الاعتراف بها.
ويساعد تحليل هذه الالتزامات على فهم مدى اعتماد الشركة على التمويل بالدين، وكذلك طبيعة التزاماتها المستقبلية.
ثالثًا: حقوق الملكية Equity
تمثل حقوق الملكية المصلحة المتبقية لأصحاب الشركة في أصولها بعد طرح جميع الالتزامات. وبعبارة مبسطة، إذا قامت الشركة بطرح إجمالي الخصوم من إجمالي الأصول، فإن الناتج يمثل حقوق الملكية وفق المعادلة:
حقوق الملكية = الأصول − الخصوم
وقد تتضمن حقوق الملكية، بحسب طبيعة المنشأة والشكل القانوني والمعايير المحاسبية المطبقة، عدة بنود، من أبرزها:
- رأس المال.
- علاوة إصدار الأسهم.
- الأرباح المحتجزة.
- الاحتياطيات.
- عناصر أخرى ضمن حقوق الملكية.
وتساعد دراسة هذه البنود على فهم مقدار الأموال التي ساهم بها المالكون، والأرباح التي احتفظت بها الشركة، والتغيرات التي طرأت على حقوق أصحابها عبر الفترات المالية.
وبذلك يمكن النظر إلى مكونات الميزانية العمومية باعتبارها صورة متكاملة للمركز المالي: الأصول توضح موارد الشركة، والخصوم توضح التزاماتها، بينما توضح حقوق الملكية ما يتبقى لأصحابها. وعندما تتوازن هذه العناصر وفق المعادلة المحاسبية، يصبح بالإمكان الانتقال إلى مرحلة أكثر عمقًا، وهي قراءة الميزانية العمومية وتحليلها.
ما هي معادلة الميزانية العمومية؟
تُعد معادلة الميزانية العمومية أو معادلة المحاسبة الأساس الذي تقوم عليه قائمة المركز المالي، فهي توضح العلاقة بين الموارد التي تمتلكها الشركة ومصادر تمويل هذه الموارد. وتُكتب المعادلة بالشكل التالي:
الأصول = الخصوم + حقوق الملكية
وتساعد هذه المعادلة على فهم الطريقة التي تمول بها الشركة أصولها، سواء من خلال الالتزامات والديون المستحقة للغير، أو من خلال الأموال التي يساهم بها الملاك والأرباح التي تحتفظ بها الشركة.
شرح معادلة الميزانية العمومية
في الطرف الأول توجد الأصول، وهي الموارد الاقتصادية التي تسيطر عليها الشركة، مثل النقدية والمخزون والمعدات والعقارات. أما الطرف الآخر فيتكون من الخصوم، وهي الالتزامات المستحقة على الشركة تجاه الغير، إضافة إلى حقوق الملكية التي تمثل حصة أصحاب الشركة المتبقية في الأصول بعد خصم الالتزامات.
وبالتالي، فإن معادلة الميزانية لا تعني أن الأصول تساوي الأرباح، وإنما توضح أن كل أصل تمتلكه الشركة له مصدر تمويل.
لماذا يجب أن تتوازن الميزانية العمومية؟
يجب أن تتوازن الميزانية العمومية لأن كل مورد اقتصادي لدى الشركة لا بد أن يكون له مصدر تمويل مقابل. فإذا اشترت الشركة أصلًا باستخدام قرض، زادت الأصول والخصوم معًا. وإذا مولت شراء الأصل من أموال المالك، زادت الأصول وحقوق الملكية.
ولهذا فإن عدم تساوي الطرفين قد يشير إلى وجود خطأ في تسجيل أو تصنيف إحدى العمليات المحاسبية.
مثال بسيط على معادلة الميزانية
لنفترض أن شركة تمتلك أصولًا بقيمة 500,000 دولار، بينما تبلغ التزاماتها 200,000 دولار. يمكن حساب حقوق الملكية كالتالي:
حقوق الملكية = الأصول − الخصوم
حقوق الملكية = 500,000 − 200,000 = 300,000 دولار
وبالتالي تصبح معادلة المحاسبة:
500,000 = 200,000 + 300,000
وهكذا يتحقق التوازن بين الأصول والخصوم وحقوق الملكية، وهو المبدأ الأساسي الذي تقوم عليه قائمة المركز المالي.
شكل الميزانية العمومية ونموذجها
يختلف شكل الميزانية العمومية قليلًا بحسب طبيعة الشركة والمعايير المحاسبية المطبقة، لكن جوهرها يبقى واحدًا: عرض الأصول والخصوم وحقوق الملكية بطريقة منظمة تسهّل فهم المركز المالي للمنشأة.
ويُعد نموذج الميزانية العمومية أداة عملية تساعد القارئ على معرفة كيفية ترتيب البيانات والتأكد من تحقق المعادلة المحاسبية.
وفيما يلي نموذج مبسط للميزانية العمومية:
| البيان | المبلغ (دولار) |
| الأصول المتداولة | |
| النقدية | 100,000 |
| الحسابات المدينة | 80,000 |
| المخزون | 120,000 |
| إجمالي الأصول المتداولة | 300,000 |
| الأصول غير المتداولة | 400,000 |
| إجمالي الأصول | 700,000 |
| الخصوم المتداولة | |
| الخصوم المتداولة | 150,000 |
| الخصوم غير المتداولة | 200,000 |
| إجمالي الخصوم | 350,000 |
| حقوق الملكية | 350,000 |
| إجمالي الخصوم وحقوق الملكية | 700,000 |
يوضح هذا المثال أن إجمالي الأصول البالغ 700 ألف دولار يساوي إجمالي الخصوم وحقوق الملكية البالغ أيضًا 700 ألف دولار، وبالتالي تكون القائمة متوازنة.
نموذج الميزانية العمومية للشركات
عند إعداد الميزانية العمومية للشركات، تُعرض البيانات وفق تصنيفات واضحة، بحيث يستطيع المستخدم معرفة حجم الأصول المتداولة وغير المتداولة، والالتزامات قصيرة وطويلة الأجل، ومكونات حقوق الملكية.
وقد تتوسع القائمة في الشركات الكبيرة لتشمل بنودًا وتفاصيل إضافية تتناسب مع طبيعة نشاطها وحجم عملياتها.
كيف يكون شكل قائمة المركز المالي؟
يبدأ شكل قائمة المركز المالي عادةً باسم الشركة، ثم عنوان القائمة، ثم تاريخها، وبعد ذلك تُعرض الأصول والخصوم وحقوق الملكية مع إجمالياتها. ومن المهم الانتباه إلى أن الميزانية العمومية تعكس الوضع المالي في تاريخ محدد، وليس خلال فترة زمنية كاملة.
ما الفرق بين النموذج الرأسي والأشكال الأخرى للعرض؟
في النموذج الرأسي تُعرض البنود بصورة متتابعة من أعلى إلى أسفل، بدءًا بالأصول ثم الخصوم وحقوق الملكية، وهو شكل شائع وسهل القراءة.
وهناك أشكال أخرى للعرض، مثل النموذج الذي يقسم القائمة إلى جانبين متقابلين، لكن الأهم في جميع الحالات هو وضوح التصنيف وتحقيق المعادلة الأساسية:
الأصول = الخصوم + حقوق الملكية.
مثال عملي على الميزانية العمومية
لفهم الميزانية العمومية بصورة أفضل، من المفيد الانتقال من التعريفات النظرية إلى مثال رقمي بسيط يوضح كيفية تسجيل الأصول والخصوم وحقوق الملكية، وكيفية التأكد من توازن قائمة المركز المالي.
لنفترض وجود شركة افتراضية باسم شركة النمو، وتمتلك في نهاية السنة المالية الأصول التالية:
- نقدية بقيمة 100,000 دولار.
- مخزون بقيمة 150,000 دولار.
- حسابات مدينة بقيمة 50,000 دولار.
- معدات بقيمة 300,000 دولار.
وبذلك يبلغ إجمالي الأصول:
100,000 + 150,000 + 50,000 + 300,000 = 600,000 دولار.
وفي المقابل، لدى الشركة التزامات تتمثل في:
- مبالغ مستحقة للموردين بقيمة 80,000 دولار.
- قرض طويل الأجل بقيمة 170,000 دولار.
إذن يبلغ إجمالي الخصوم:
80,000 + 170,000 = 250,000 دولار.
وبالاعتماد على معادلة الميزانية العمومية، يمكن حساب حقوق الملكية كما يلي:
حقوق الملكية = إجمالي الأصول − إجمالي الخصوم
حقوق الملكية = 600,000 − 250,000 = 350,000 دولار.
ويمكن عرض نموذج الميزانية العمومية للشركة بالشكل التالي:
| البيان | المبلغ (دولار) |
| الأصول | |
| النقدية | 100,000 |
| المخزون | 150,000 |
| الحسابات المدينة | 50,000 |
| المعدات | 300,000 |
| إجمالي الأصول | 600,000 |
| الخصوم | |
| الموردون | 80,000 |
| القرض طويل الأجل | 170,000 |
| إجمالي الخصوم | 250,000 |
| حقوق الملكية | 350,000 |
| إجمالي الخصوم وحقوق الملكية | 600,000 |
كيف نتأكد أن الميزانية متوازنة؟
للتأكد من صحة الميزانية العمومية، نطبق المعادلة الأساسية:
الأصول = الخصوم + حقوق الملكية
وفي مثال شركة النمو:
600,000 = 250,000 + 350,000
وبما أن الطرفين متساويان، فإن الميزانية متوازنة من الناحية الحسابية. ويُعد هذا التوازن عنصرًا أساسيًا في إعداد قائمة المركز المالي.
ماذا يخبرنا هذا المثال عن الشركة؟
يكشف المثال أن الشركة تمتلك أصولًا بقيمة 600 ألف دولار، وتمول جزءًا منها من خلال التزامات بقيمة 250 ألف دولار، بينما يمثل المبلغ المتبقي، وهو 350 ألف دولار، حقوق الملكية.
كما يوضح المثال أن قراءة الميزانية العمومية للشركات لا تقتصر على معرفة إجمالي الأصول، بل تشمل أيضًا فهم مصادر تمويلها وحجم الالتزامات المرتبطة بها.
كيفية إعداد الميزانية العمومية خطوة بخطوة
تتطلب كيفية إعداد الميزانية العمومية تنظيم البيانات المالية وتصنيفها بطريقة واضحة حتى تعكس القائمة المركز المالي للشركة بصورة دقيقة في تاريخ محدد.
ولا يقتصر الأمر على جمع الأرقام، بل يجب التأكد من صحة البيانات وتوافقها مع السجلات المحاسبية قبل إدراجها في قائمة المركز المالي.
ويمكن إعداد الميزانية العمومية من خلال الخطوات التالية:
الخطوة 1: تحديد تاريخ إعداد الميزانية
ابدأ بتحديد التاريخ الذي ستعكس فيه الميزانية الوضع المالي للشركة، مثل 31 ديسمبر 2026. فهذا التاريخ يمثل نقطة القياس التي تُعرض عندها الأصول والالتزامات وحقوق الملكية.
الخطوة 2: جمع البيانات المحاسبية
اجمع البيانات من السجلات والدفاتر المحاسبية، مثل أرصدة الحسابات البنكية، الفواتير، سجلات المخزون، القروض، والمبالغ المستحقة للعملاء والموردين. وتعد دقة هذه البيانات أساسًا لإعداد قوائم مالية موثوقة.
الخطوة 3: حصر الأصول
حدد جميع موارد الشركة الاقتصادية، ثم سجل قيمتها المحاسبية المناسبة. وتشمل الأصول المتداولة مثل النقدية والمخزون والحسابات المدينة، والأصول غير المتداولة مثل المعدات والعقارات وبعض الاستثمارات طويلة الأجل.
الخطوة 4: حصر الالتزامات
سجل جميع الالتزامات المستحقة على الشركة، مع التمييز بين الخصوم المتداولة، مثل الموردين والقروض قصيرة الأجل، والخصوم غير المتداولة، مثل القروض طويلة الأجل.
الخطوة 5: حساب حقوق الملكية
بعد تحديد الأصول والخصوم، يمكن حساب حقوق الملكية باستخدام المعادلة:
حقوق الملكية = إجمالي الأصول − إجمالي الخصوم
الخطوة 6: تصنيف الأصول والالتزامات
رتب البنود ضمن الفئات المناسبة لتسهيل قراءة الميزانية العمومية وتحليل السيولة وهيكل التمويل.
الخطوة 7: حساب إجمالي الأصول
اجمع قيمة جميع الأصول المتداولة وغير المتداولة للوصول إلى إجمالي الأصول.
الخطوة 8: حساب إجمالي الخصوم وحقوق الملكية
اجمع إجمالي الالتزامات مع حقوق الملكية، ثم قارن الناتج بإجمالي الأصول.
الخطوة 9: التأكد من توازن الميزانية
في النهاية يجب أن تتحقق المعادلة الأساسية:
الأصول = الخصوم + حقوق الملكية
إذا تساوى الطرفان، تكون القائمة متوازنة حسابيًا. أما وجود فرق فيشير إلى ضرورة مراجعة البيانات والتسجيلات المحاسبية. وبذلك تصبح قائمة المركز المالي جزءًا من مجموعة القوائم المالية التي توفر صورة متكاملة عن الوضع والأداء المالي للمنشأة.
كيفية قراءة الميزانية العمومية وتحليلها؟
لا تقتصر قراءة الميزانية العمومية على النظر إلى إجمالي الأصول أو معرفة قيمة حقوق الملكية، بل تتطلب فهم العلاقة بين مختلف البنود ومقارنتها عبر الزمن. ويساعد تحليل الميزانية العمومية المستثمر وصاحب الشركة والمحلل المالي على تكوين صورة أوضح عن السيولة، والديون، وهيكل التمويل، وتطور المركز المالي.
ابدأ بإجمالي الأصول
ابدأ بالنظر إلى إجمالي الأصول لمعرفة حجم الموارد الاقتصادية التي تمتلكها الشركة أو تسيطر عليها. لكن ارتفاع الأصول لا يعني بالضرورة تحسن الوضع المالي؛ فمن المهم معرفة نوعية هذه الأصول، ومدى قدرتها على تحقيق منافع اقتصادية، ونسبة الأصول السائلة مقارنة بالأصول طويلة الأجل.
افحص الأصول المتداولة
بعد ذلك، راجع الأصول المتداولة مثل النقدية والحسابات المدينة والمخزون. ويساعد حجمها على تقييم قدرة الشركة على توفير الموارد اللازمة للوفاء بالتزاماتها قصيرة الأجل. كما ينبغي فحص مكونات هذه الأصول، إذ أن وجود رصيد نقدي مرتفع يختلف في دلالته عن ارتفاع المخزون أو الحسابات المدينة.
افحص الخصوم المتداولة
انتقل إلى الخصوم المتداولة، وهي الالتزامات التي تستحق على الشركة خلال الأجل القصير، مثل الموردين والقروض قصيرة الأجل والمصروفات المستحقة. وارتفاع هذه الالتزامات مقارنة بالموارد المتاحة قد يستدعي دراسة السيولة بصورة أكثر تفصيلًا.
قارن الأصول المتداولة بالخصوم المتداولة
من أهم خطوات تحليل الميزانية العمومية مقارنة الأصول المتداولة بالخصوم المتداولة. ويمكن حساب رأس المال العامل باستخدام المعادلة:
رأس المال العامل = الأصول المتداولة − الخصوم المتداولة
كما يمكن استخدام نسبة التداول:
نسبة التداول = الأصول المتداولة ÷ الخصوم المتداولة
وتساعد هذه المؤشرات في تقييم قدرة الشركة على تغطية التزاماتها قصيرة الأجل، مع ضرورة تفسيرها وفق طبيعة القطاع والفترة المالية.
افحص حجم الديون
يجب أيضًا تحليل حجم الالتزامات، وخاصة القروض والتمويلات طويلة الأجل، لمعرفة مدى اعتماد الشركة على التمويل بالدين. ويمكن مقارنة إجمالي الخصوم بحقوق الملكية لفهم هيكل رأس المال ومستوى الرفع المالي.
افحص حقوق الملكية
تمثل حقوق الملكية جانبًا مهمًا من المركز المالي. لذلك من المفيد متابعة تطورها عبر السنوات ومعرفة ما إذا كانت الزيادة ناتجة عن أرباح محتجزة أو مساهمات جديدة أو عوامل أخرى.
قارن الميزانية عبر عدة سنوات
لا ينبغي تحليل قائمة المركز المالي اعتمادًا على سنة واحدة فقط. حيث أن المقارنة الزمنية تكشف اتجاهات الأصول والخصوم والسيولة وحقوق الملكية بشكل أوضح.
| المؤشر | 2024 | 2025 | 2026 |
| الأصول | — | — | — |
| الخصوم | — | — | — |
| حقوق الملكية | — | — | — |
| النقدية | — | — | — |
| المخزون | — | — | — |
ومن خلال هذه المقارنة يمكن تحديد الاتجاهات والتغيرات المهمة، لكن ينبغي عدم تفسير أي تغير منفرد بمعزل عن قائمة الدخل والتدفقات النقدية والإيضاحات المالية، لأن الميزانية العمومية تقدم صورة عن المركز المالي في تاريخ محدد، وليست مقياسًا منفردًا لجميع جوانب أداء الشركة.
أهم النسب المالية التي يمكن استخراجها من الميزانية العمومية
تساعد النسب المالية المستخرجة من الميزانية العمومية على تحويل الأرقام المحاسبية إلى مؤشرات أكثر سهولة في الفهم والمقارنة.
ومن خلال تحليل الميزانية العمومية يمكن استخدام هذه النسب لتقييم السيولة، ومستوى الاعتماد على الديون، وهيكل التمويل، ورأس المال العامل. ومع ذلك، فإن النسب المالية لا ينبغي تفسيرها بشكل منفصل عن طبيعة نشاط الشركة وبقية القوائم المالية.
نسبة التداول Current Ratio
تقيس نسبة التداول قدرة الشركة على تغطية التزاماتها قصيرة الأجل باستخدام أصولها المتداولة، وتحسب كالتالي:
نسبة التداول = الأصول المتداولة ÷ الخصوم المتداولة
فكلما تغيرت النسبة، ينبغي تحليل مكوناتها لمعرفة ما إذا كان التغير ناتجًا عن النقدية أو المخزون أو الحسابات المدينة أو تغير حجم الالتزامات.
نسبة السيولة السريعة Quick Ratio
تقيس نسبة السيولة السريعة قدرة الشركة على الوفاء بالتزاماتها قصيرة الأجل باستخدام الأصول الأكثر سيولة، مع استبعاد المخزون عادةً من الأصول المتداولة.
نسبة السيولة السريعة = (الأصول المتداولة − المخزون) ÷ الخصوم المتداولة
وتكون مفيدة خصوصًا عند تحليل الشركات التي يمثل المخزون جزءًا كبيرًا من أصولها المتداولة.
نسبة الدين إلى حقوق الملكية Debt-to-Equity
توضح نسبة الدين إلى حقوق الملكية العلاقة بين التزامات الشركة وحقوق أصحابها، ويمكن حسابها على النحو التالي:
نسبة الدين إلى حقوق الملكية = إجمالي الالتزامات ÷ حقوق الملكية
وتساعد في فهم هيكل التمويل ومدى اعتماد الشركة على الالتزامات مقارنة بتمويل الملاك.
نسبة الدين Debt Ratio
تقيس نسبة الدين الجزء من أصول الشركة الذي يتم تمويله من خلال الالتزامات:
نسبة الدين = إجمالي الالتزامات ÷ إجمالي الأصول
رأس المال العامل
يمثل رأس المال العامل الفرق بين الأصول المتداولة والخصوم المتداولة:
رأس المال العامل = الأصول المتداولة − الخصوم المتداولة
ويساعد هذا المؤشر في دراسة وضع السيولة قصيرة الأجل. ومع ذلك، لا توجد نسبة واحدة يمكن تفسيرها بمعزل عن القطاع، وحجم الشركة، ونموذج أعمالها، والفترة الزمنية؛ لذلك ينبغي مقارنة المؤشرات تاريخيًا ومع شركات مماثلة، إلى جانب قراءة قائمة الدخل والتدفقات النقدية والإيضاحات المالية.
الفرق بين الميزانية العمومية وقائمة الدخل والتدفقات النقدية
قد تبدو القوائم المالية متشابهة عند قراءتها للمرة الأولى، لكنها تؤدي وظائف مختلفة ومتكاملة. ويكمن الفرق بين الميزانية العمومية وقائمة الدخل والتدفقات النقدية في طبيعة المعلومات التي تعرضها والفترة التي تغطيها.
وبينما توضح الميزانية العمومية المركز المالي للشركة في تاريخ محدد، تقيس القوائم الأخرى نتائج النشاط والتغيرات في النقد خلال فترة زمنية.
| القائمة المالية | ماذا توضح؟ | طبيعتها |
| الميزانية العمومية | الأصول والخصوم وحقوق الملكية | في تاريخ محدد |
| قائمة الدخل | الإيرادات والمصروفات والربح أو الخسارة | خلال فترة |
| قائمة التدفقات النقدية | التدفقات النقدية الداخلة والخارجة | خلال فترة |
| قائمة التغيرات في حقوق الملكية | التغيرات في حقوق الملكية | خلال فترة |
الفرق بين الميزانية العمومية وقائمة الدخل
توضح الميزانية العمومية ما تمتلكه الشركة وما عليها وما يتبقى لأصحابها في تاريخ معين، مثل نهاية السنة المالية. أما قائمة الدخل فتركز على أداء الشركة خلال فترة محددة، من خلال عرض الإيرادات والمصروفات والنتيجة النهائية من ربح أو خسارة.
وبالتالي، لا تجيب الميزانية العمومية وحدها عن سؤال: “كم ربحت الشركة خلال العام؟”، لأن هذا الدور يرتبط أساسًا بقائمة الدخل.
الفرق بين الميزانية العمومية وقائمة التدفقات النقدية
تركز قائمة التدفقات النقدية على حركة النقد وما في حكمه خلال الفترة، وتوضح مصادر التدفقات النقدية واستخداماتها، عادةً ضمن الأنشطة التشغيلية والاستثمارية والتمويلية.
وقد تحقق الشركة أرباحًا محاسبية بينما تواجه في الوقت نفسه ضغوطًا نقدية، لذلك فإن مقارنة التدفقات النقدية بالبيانات الواردة في قائمة المركز المالي تساعد على تكوين صورة أكثر شمولًا.
لماذا يجب قراءة القوائم المالية معًا؟
إن قراءة القوائم المالية معًا تمنح المستخدم فهمًا أفضل للوضع المالي والأداء والتدفقات النقدية بدل الاعتماد على قائمة واحدة. ووفق إطار IFRS، تشمل المجموعة الكاملة للقوائم المالية قائمة المركز المالي، وقائمة الربح أو الخسارة والدخل الشامل، وقائمة التغيرات في حقوق الملكية، وقائمة التدفقات النقدية، والإيضاحات ذات الصلة.
لذلك فإن تحليل الميزانية العمومية يصبح أكثر فائدة عندما يُربط بنتائج الأعمال والتدفقات النقدية والتفاصيل الواردة في الإيضاحات.
ما الفرق بين الميزانية العمومية وقائمة المركز المالي؟
الميزانية العمومية وقائمة المركز المالي هما تسميتان تُستخدمان للإشارة إلى القائمة المالية التي تعرض المركز المالي للمنشأة في تاريخ محدد، وتشمل بشكل أساسي الأصول والالتزامات وحقوق الملكية. لذلك، لا يوجد اختلاف جوهري في المحتوى المحاسبي بين المصطلحين عندما يُستخدمان للإشارة إلى القائمة نفسها.
يُطلق على هذه القائمة باللغة الإنجليزية مصطلح Statement of Financial Position، ويُترجم عادةً إلى “قائمة المركز المالي”. أما مصطلح Balance Sheet فيُترجم إلى “الميزانية العمومية”، وهو التعبير التقليدي والشائع في العديد من المراجع والممارسات المحاسبية.
ويعود الاختلاف في التسمية بشكل أساسي إلى التطور في المصطلحات المحاسبية؛ إذ يركز تعبير قائمة المركز المالي على ما تعكسه القائمة، وهو المركز المالي للمنشأة في لحظة معينة، بينما يشير تعبير الميزانية العمومية إلى توازن المعادلة المحاسبية بين الأصول من جهة والخصوم وحقوق الملكية من جهة أخرى.
وبالتالي، عند البحث عن نموذج الميزانية العمومية أو قائمة المركز المالي، فإن المقصود في الغالب هو نفس القائمة التي تساعد على معرفة ما تملكه المنشأة، وما عليها من التزامات، وحجم حقوق أصحابها في تاريخ التقرير.
ما الذي لا تخبرك به الميزانية العمومية؟
رغم أن الميزانية العمومية أو قائمة المركز المالي تقدم معلومات مهمة عن الوضع المالي للشركة، فإنها لا تكشف وحدها الصورة الكاملة عن أداء المنشأة أو مستقبلها. لذلك، فإن تحليل الميزانية العمومية يحتاج إلى أن يكون جزءًا من تحليل أوسع للقوائم المالية، وليس أساسًا لاتخاذ الاستنتاجات بمفرده.
على سبيل المثال، لا توضح الميزانية العمومية بشكل مباشر مستوى الأرباح التي حققتها الشركة خلال السنة؛ إذ تظهر هذه المعلومات بصورة أساسية في قائمة الدخل. كما أنها لا تقدم وحدها صورة كاملة عن حركة النقد ومصادره واستخداماته، وهو ما توضحه قائمة التدفقات النقدية بصورة أكثر تفصيلًا.
كذلك، لا تستطيع الميزانية العمومية بمفردها تحديد توقعات نمو الشركة أو الحكم على القيمة السوقية الحقيقية لها، لأن القيمة السوقية تتأثر بعوامل عديدة تتجاوز القيم المحاسبية المسجلة. ولا تكشف القائمة وحدها عن جودة الإدارة أو كفاءتها، كما لا يمكن من خلالها تحديد جميع المخاطر المستقبلية التي قد تواجه الشركة.
لهذا السبب، فإن قراءة الميزانية العمومية بصورة صحيحة تتطلب ربطها بقائمة الدخل، وقائمة التدفقات النقدية، وقائمة التغيرات في حقوق الملكية، إضافة إلى الإيضاحات المرفقة بالقوائم المالية. وبهذه الطريقة، يحصل المستثمر أو صاحب الأعمال على رؤية أكثر تكاملًا للمركز المالي والأداء والمخاطر.
أخطاء شائعة عند قراءة الميزانية العمومية
قد تبدو قراءة الميزانية العمومية سهلة بمجرد معرفة الأصول والخصوم وحقوق الملكية، لكن بعض الأخطاء قد تؤدي إلى استنتاجات غير دقيقة حول الوضع المالي للشركة.
ومن أبرز الأخطاء الشائعة:
الخطأ الأول: الاعتقاد أن زيادة الأصول تعني دائمًا قوة مالية. ارتفاع إجمالي الأصول ليس بالضرورة مؤشرًا إيجابيًا؛ فقد يكون ناتجًا عن زيادة الديون أو تضخم المخزون أو ارتفاع الحسابات المدينة.
الخطأ الثاني: تجاهل حجم الديون. يجب تحليل الالتزامات إلى جانب الأصول لمعرفة مدى اعتماد الشركة على التمويل بالديون وقدرتها على الوفاء بالتزاماتها.
الخطأ الثالث: النظر إلى الأرباح دون النقدية. قد تحقق الشركة أرباحًا محاسبية، لكنها تواجه ضعفًا في السيولة. لذلك من المهم مقارنة بيانات قائمة الدخل مع قائمة التدفقات النقدية.
الخطأ الرابع: تجاهل جودة الأصول. ليست كل الأصول متساوية من حيث السيولة والقابلية للتحول إلى نقد؛ فالنقدية تختلف عن المخزون أو الحسابات المدينة.
الخطأ الخامس: مقارنة شركات من قطاعات مختلفة دون مراعاة طبيعة النشاط. تختلف هياكل الأصول والخصوم بصورة كبيرة بين الصناعات والخدمات والتجارة.
الخطأ السادس: الاعتماد على سنة مالية واحدة. يساعد تحليل الميزانية العمومية عبر عدة سنوات على اكتشاف الاتجاهات والتغيرات بصورة أكثر دقة.
الأسئلة الشائعة حول الميزانية العمومية FAQ
الميزانية العمومية، أو قائمة المركز المالي، هي قائمة مالية توضح الوضع المالي للمنشأة في تاريخ محدد. وتعرض ما تمتلكه الشركة من أصول، وما عليها من خصوم والتزامات، إضافة إلى حقوق الملكية. وتساعد هذه القائمة في فهم هيكل التمويل والسيولة والالتزامات، لكنها لا تكفي وحدها لتقييم الأداء المالي للشركة.
تتكون الميزانية العمومية من ثلاثة عناصر رئيسية: الأصول، والخصوم، وحقوق الملكية. وتشمل الأصول الموارد التي تملكها أو تسيطر عليها المنشأة، بينما تمثل الخصوم الالتزامات المستحقة عليها، وتمثل حقوق الملكية صافي حق المساهمين أو المالكين في أصول المنشأة بعد خصم الالتزامات.
تعتمد معادلة الميزانية العمومية على العلاقة المحاسبية الأساسية:
الأصول = الخصوم + حقوق الملكية
وتعني أن جميع موارد الشركة يجب أن تكون ممولة إما من الالتزامات والديون أو من حقوق المالكين. وتُستخدم هذه المعادلة للتأكد من توازن قائمة المركز المالي.
توضح الميزانية العمومية المركز المالي للشركة في تاريخ محدد، من خلال عرض الأصول والخصوم وحقوق الملكية. أما قائمة الدخل فتوضح أداء الشركة خلال فترة زمنية معينة، من خلال عرض الإيرادات والمصروفات والربح أو الخسارة. لذلك تكمل كل قائمة منهما الأخرى عند تحليل القوائم المالية.
يتم إعداد الميزانية العمومية من خلال مجموعة من الخطوات الأساسية، تبدأ بتحديد تاريخ التقرير وجمع البيانات المحاسبية، ثم حصر الأصول والالتزامات وتصنيفها إلى متداولة وغير متداولة، وحساب حقوق الملكية، ثم جمع كل فئة ومراجعة الأرقام للتأكد من تحقق المعادلة المحاسبية وتوازن القائمة.
يمكن التأكد من توازن الميزانية من خلال تطبيق معادلة الميزانية العمومية:
إجمالي الأصول = إجمالي الخصوم + إجمالي حقوق الملكية
فإذا كان إجمالي الأصول يساوي مجموع الخصوم وحقوق الملكية، تكون القائمة متوازنة من الناحية الحسابية. أما وجود فرق فيشير إلى ضرورة مراجعة البيانات أو القيود والتصنيفات المحاسبية المستخدمة.
الأصول هي الموارد الاقتصادية التي تملكها أو تسيطر عليها المنشأة ويتوقع أن تحقق لها منافع اقتصادية مستقبلية، مثل النقدية والمخزون والمعدات. أما الخصوم فهي الالتزامات التي يتعين على الشركة الوفاء بها، مثل القروض والحسابات المستحقة للموردين. ويظهر الفرق بينهما ضمن حقوق الملكية.
لا، لا تكفي الميزانية العمومية وحدها لتقييم الشركة. فهي تقدم معلومات مهمة عن المركز المالي، لكنها لا توضح بصورة كاملة الربحية أو حركة النقد أو جميع التفاصيل المتعلقة بالمخاطر والالتزامات. لذلك يُفضل تحليلها مع قائمة الدخل، وقائمة التدفقات النقدية، وقائمة التغيرات في حقوق الملكية، والإيضاحات المرفقة بالقوائم المالية.
الخلاصة
تُعد الميزانية العمومية، أو قائمة المركز المالي، من أهم القوائم التي تساعد على فهم الوضع المالي للشركة في تاريخ محدد. ومن خلال التعرف على مكونات الميزانية العمومية، يمكن معرفة ما تمتلكه المنشأة من أصول، وما عليها من خصوم والتزامات، وما يمتلكه المساهمون أو المالكون من حقوق ملكية.
وتستند القائمة إلى معادلة الميزانية العمومية الأساسية: الأصول = الخصوم + حقوق الملكية، وهي العلاقة التي تضمن توازن البيانات المالية. أما إعداد الميزانية العمومية فيتطلب جمع البيانات المحاسبية وتصنيف الأصول والالتزامات وحساب حقوق الملكية ثم مراجعة توازن القائمة.
وعند قراءة الميزانية العمومية وتحليلها، من المهم عدم الاكتفاء بسنة مالية واحدة أو بمؤشر منفرد، بل مقارنة البيانات عبر الزمن وربطها بقائمة الدخل وقائمة التدفقات النقدية والإيضاحات المالية.
وفي النهاية، فإن الميزانية العمومية ليست مجرد جدول للأرقام، بل أداة تساعد على فهم ما تملكه الشركة، وما عليها، وكيف تمول أصولها، وما يتبقى لأصحابها، بما يوفر أساسًا أفضل لفهم المركز المالي واتخاذ القرارات المبنية على البيانات.

اترك رد